「當同一個人的財富盤同時支撐兩家千億級負債企業,風險從來不會獨立存在。」
這句來自華爾街資深信貸分析師的判斷,正在當下的美國企業債市場裡變成現實。派拉蒙剛剛為併購華納兄弟探索完成520億美元的巨額債務發行,與此同時甲骨文為擴建AI算力基礎設施,長期債務已經突破1600億美元,兩家業務幾乎毫無重疊的企業,正因為同一個核心大股東,被資本市場視為綁定在一起的信用個體。
這場風險連鎖的源頭,要從兩條完全不同的擴張路線說起。派拉蒙為了推動華納兄弟探索的收購案,歷經數月的訴訟與監管審核,終於敲定全部融資架構。甲骨文則是在AI算力需求爆發的浪潮裡,持續砸下重金擴建數據中心,試圖搶下全球AI基礎設施的核心位置。而連接這兩筆天量投資的,就是甲骨文創辦人賴瑞·艾利森,他透過家族信託為派拉蒙的收購交易提供了絕大部分股權融資擔保,也把自己的財富盤同時掛在了兩家企業的債務鏈條上。
把所有關鍵數據攤開來看,這場風險的邊界其實已經非常清晰。
派拉蒙的520億美元新債裡,包含300億美元投資級債券、124億美元高收益債券和94.6億美元貸款,這個規模直接把合併後新公司的財務槓桿拉到市場高度警戒的區間。甲骨文的長期債務則在兩年內翻倍,突破1600億美元,一舉成為美國第5大企業債發行人,這意味著它每個季度需要支付的利息支出,已經達到過去難以比擬的水準。
更值得注意的是,艾利森的個人財富裡有40%的資產都集中在甲骨文股票上,過去一年甲骨文股價回檔超過50%,他的帳面身價直接蒸發了近2000億美元,剩下約1920億美元。這也直接意味著,過去市場預期能當作派拉蒙最後安全墊的艾利森家族資產,現在本身就處在大幅縮水的狀態裡。
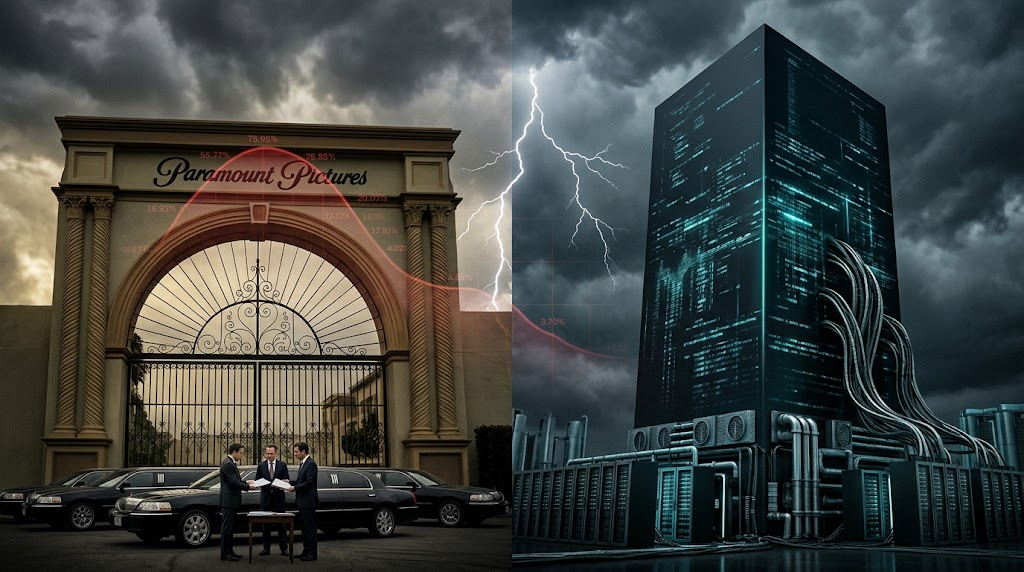
現在整個債市最直觀的反應,就體現在信用違約交換(CDS)的走勢上。過去兩家企業的CDS價格走勢完全獨立,現在利差持續收斂,幾乎走出高度同向的曲線。這說明固定收益市場的投資人,已經不再把它們當成兩個獨立的債務主體定價,而是開始計入背後共同大股東的資產連動風險。
市場關注的核心點其實很簡單:如果甲骨文股價繼續承壓,艾利森透過股票質押獲得的融資空間就會被進一步壓縮,到那時他還能不能拿出足夠的資金,去兌現當初對派拉蒙作出的降槓桿承諾,整個債務市場都沒有確定答案。
說實話,很多人剛看到這條新聞的時候,第一反應是覺得兩家業務完全不沾邊的公司,風險連動只是小概率事件。但真正值得警惕的地方,從來不是某一家企業單獨的債務規模,而是當兩家高負債企業的最後信用支撐,都集中在同一個人的單一資產上,整個風險結構就變得極度脆弱。
一旦甲骨文的AI算力業務現金流不如預期,或者派拉蒙合併後的內容整合進度慢於計劃,兩端的壓力就會開始互相傳導,原本各自可控的問題,很可能會變成超出市場預期的連鎖反應。
這件事真正留下的啟示,遠遠超出單一併購案或者單一科技公司的財務新聞。
它說明在當下的美國資本市場,大股東的資產結構早已不是單純的個人財務話題,而是會直接影響到數千億美元企業債的整體定價邏輯。接下來很長一段時間,整個華爾街的信貸團隊都會持續盯緊甲骨文的股價走勢、自由現金流變化,以及艾利森家族信託的資產調度動向。
市場或許不會立刻看到風險引爆,但這張橫跨影視娛樂與AI基礎設施的信用風險網,已經成為2026年下半年美國企業債市場最不能忽視的一隻灰犀牛。
FAQ
Q1:派拉蒙與甲骨文為什麼會出現信用風險連動?
A1:兩家企業的核心大股東同為甲骨文創辦人艾利森,他透過家族信託為派拉蒙收購案提供絕大部分股權擔保,個人財產又高度集中在甲骨文股票上,資產端的波動會同時影響兩家企業的信用支撐能力。
Q2:甲骨文的債務壓力主要來自哪裡?
A2:過去兩年甲骨文為大規模擴建AI算力基礎設施持續舉債,長期債務直接翻倍突破1600億美元,龐大的資本支出讓自由現金流轉負,疊加股價大幅回檔,進一步加劇了債務端的償還壓力。
Q3:這波風險對普通投資者有什麼參考意義?
A3:分析人士認為,這意味著後續美國高收益債與邊緣投資級債的定價,會越來越多把大股東資產結構納入評估,單純看企業自身財報已經不足以覆蓋全部潛在連動風險。