CEPT股價一天暴漲20%。
這不是哪個迷因幣的瘋狂故事,而是發生在傳統資本市場裡的真實一幕。沃倫·巴菲特說過一句話:「價格是你付出的,價值是你得到的。」這次市場給出的價格信號,值得認真拆一拆。
事情是怎麼發生的
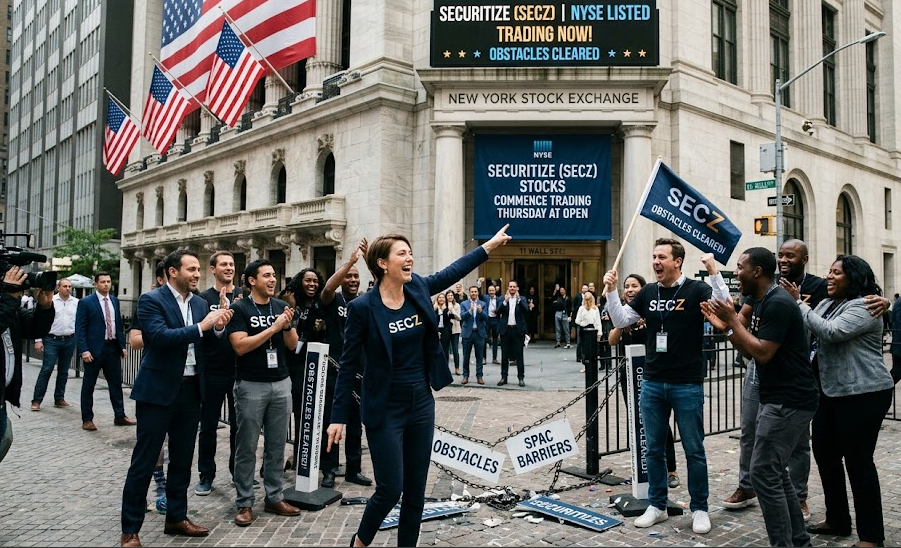
週一,資產代幣化平台Securitize宣布,股東已正式批准與特殊目的收購公司Cantor Equity Partners II(簡稱CEPT)的合併方案。
這意味著,這家公司距離登陸紐約證券交易所,只差最後一步審批流程。消息一出,CEPT的股價當天就飆漲了20%。
值得注意的是,CEPT背後站著Cantor Fitzgerald——這是一家在華爾街根基很深的金融機構。一家由老牌投行系背書的SPAC,去推動一個現實世界資產代幣化平台上市,這個組合本身就很有信號意義。
核心數據拆一拆
先說時間線。合併預計週三完成,合併後的實體會在週四正式登陸紐交所,股票代碼定為「SECZ」。
換句話說,從股東投票到正式掛牌交易,整個流程只用了三天。這個速度說明了什麼?說明監管和公司治理層面的審批障礙,在這之前已經基本掃清,週一的投票是壓在最後的那一塊磚。
再看股價反應——**20%**的單日漲幅。這個數字不算小。市場通常對SPAC合併消息反應謹慎,因為這類交易歷史上波動性偏大、爆雷案例也不少。20%的漲幅,說明投資者這次是真的買單,而不是單純的投機情緒堆出來的數字。
簡單理解就是:市場在用真金白銀,給Securitize的商業模式投了一票信任票。
市場到底在意什麼
很多人可能會問,一個代幣化平台上市,跟普通人有什麼關係?
答案在於Securitize做的事——把房地產、私募股權、債務工具這類傳統上流動性很差的資產,搬到區塊鏈上進行代幣化,實現部分所有權和更高的流動性。
登陸紐交所之後,Securitize會獲得更深的資本市場通道、更高的公眾曝光度,以及一套受SEC監管的合規框架。這對機構投資者來說很重要——很多大型機構此前對加密和區塊鏈資產持謹慎態度,主要顧慮就是合規不透明。紐交所的上市身份,相當於給這家公司貼上了一張信譽標籤。
對整個RWA(現實世界資產代幣化)賽道而言,這可能會成為一個示範案例。如果Securitize上市後表現穩健,市場猜測會有更多代幣化平台跟進走類似路徑,去尋求在主流交易所掛牌。
當然,SPAC交易本身波動性偏高也是事實,這部分投機成分,投資者需要清楚意識到。
說實話,這件事真正值得關注的點
20%的漲幅很吸睛,但真正的問題來了——這個漲幅能不能持續,取決於Securitize上市之後能不能真的把代幣化業務做出規模和收入。
換句話說,股價的短期反應只是市場情緒的一個快照,不是對長期價值的最終定論。
值得留意的是,這次合併的時間點本身也很微妙——傳統金融機構(像Cantor Fitzgerald這種華爾街老玩家)正在越來越深地介入區塊鏈資產領域。這背後反映的,或許是整個行業正在從「加密圈自己玩」過渡到「主流資本願意接盤」的階段。
總結
Securitize這次SPAC合併獲批,本質上不只是一次公司層面的資本運作,而是現實世界資產代幣化行業走向主流資本市場的一個關鍵節點。
真正值得觀察的,不是CEPT那20%的股價漲幅,而是Securitize上市之後能不能真正把代幣化業務的商業邏輯跑通——能不能持續創造收入、吸引更多機構資金進場。
未來市場會繼續關注:是否還有其他代幣化平台跟隨這個路徑尋求上市,以及Securitize作為一家公開公司,業績表現能否撐得起這次市場給出的樂觀預期。
FAQ
Q1:Securitize和Cantor Equity Partners II合併之後,普通投資者能買到這家公司的股票嗎?
合併完成後,公司將以股票代碼「SECZ」在紐約證券交易所正式交易,屆時符合條件的投資者可以通過常規證券帳戶買賣這支股票,和買賣其他上市公司股票流程相同,不存在特殊限制門檻。
Q2:資產代幣化和普通加密貨幣投資有什麼不同?
資產代幣化的核心是把房地產、私募股權等傳統實物或金融資產,透過區塊鏈技術轉化為可分割、可交易的數字憑證,本質上對應的是真實世界的資產所有權。而普通加密貨幣大多沒有直接對應的實體資產背書,兩者底層邏輯不同。
Q3:SPAC合併上市和傳統IPO有什麼區別?為什麼Securitize選擇這種方式?
SPAC合併是透過收購一家已經上市的空殼公司來實現掛牌,流程通常比傳統IPO更快、審批環節相對簡化。對於希望加快上市進程、降低不確定性的公司而言,這是一條常見的替代路徑,但市場波動性和透明度方面也存在一定差異。