過去半年,比特币從歷史高點持續回撤。DeFi總鎖倉價值年內暴跌39%,從1150億美元縮水至700億美元。Coinbase一季度營收同比下降31%,淨虧損達3.94億美元。
但真正讓市場膽寒的,不是這些數字。
真正讓人焦慮的是——加密行業的估值邏輯,好像突然不管用了。
先看兩組數據。
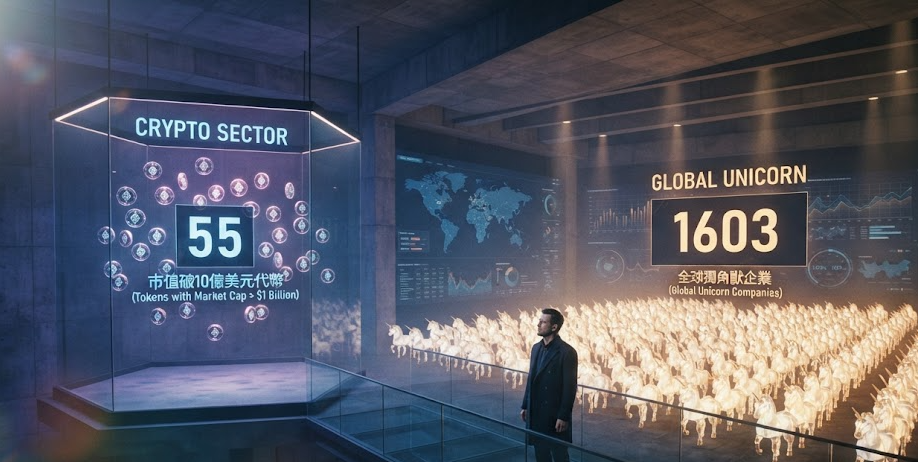
加密行業裡,市值能突破10億美元的代幣,滿打滿算55個。
全球有多少家獨角獸企業?1603家。
55比1603。這不是差距,這是兩個世界。
更殘酷的是:2021年3月,市場上大約有35萬種代幣。2022年3月,400萬種。2025年3月,超過4000萬種。按照這個速度,2026年市場中的代幣總量可能超過1億種。
1億種代幣,只有55個能擠進10億美元俱樂部。
剩下的99.99%,大概率是炮灰。
問題來了:為什麼會這樣?
有人說是AI吸走了流動性。但這個說法,坦白講——思維上的懶惰。
硬科技的崛起並不會奪走幣圈的流動資本,反而在創造新的投機標的。真正致命的,是三個更深層的東西。
第一,估值體系全面失靈。
加密行業現在像一個超大號的Alt Pre-IPO系統——無法通往納斯達克的項目,先來幣安試試水。但問題在於,代幣上線第一天就把未來幾年的預期全部折現了。
產品需求、協議收入、開發者留存——這些需要時間驗證的東西,市場根本不等。
第二,K型分化在加速。
不單單是穩定幣、交易所、借貸這些老賽道如此。PerpDEX、預測市場更誇張——TradeXYZ已經結束戰事,有的產品只存活了幾個月。
每個賽道極快長出一兩家主要玩家,然後結束。
留給個人投機的空間,越來越窄。
第三,VC的錢正在換賽道。
2026年Q1,Crypto VC只有8只新基金完成募集,合計約11億美元——這是2020年三季度以來單季度新基金數量最低的一次。
相比2023年Q1,新基金數量減少43%,募資總額腰斬。
能拿到錢的項目,越來越集中在穩定幣、RWA、機構金融基礎設施和Crypto x AI這類方向。
說實話,真正值得關注的不是VC沒錢了。
而是:錢還在,但不再往Token市場流了。
a16z Crypto正在募集第五只基金,目標約20億美元。Haun Ventures剛完成10億美元新基金募集。Framework Ventures拿了4億美元第四期基金,重點押注穩定幣、代幣化——同時擴張到AI、機器人、能源。
大錢還在。只是它們不再相信「發個幣就能估值10億」的敘事了。
中間階層正在崩潰。
這不僅僅是加密行業的問題。白領的辦公室技能被Agent逐步取代,SaaS的技術抽象層被大模型日拱一卒,初級和高級人才之間企業缺乏培養耐心。
Startup和巨頭之間的距離被無限壓縮。SpaceX花了24年做到2萬億美元估值,Anthropic達到萬億隻用了5年。
加密行業新勢力想擠進55家10億美元俱樂部,時間只會更短。但前提是——你得選對賽道,並且迅速結束戰鬥。
這意味著什麼?
意味著「代幣經濟學」這個詞,正在從技術理想主義墮落為金融服務業的裝飾品。
誰能找到更多資金,誰就能迅速取代老前輩。市場不再獎勵「機制優美」,只獎勵「能變現」。
那加密行業還有機會嗎?
有。但機會不在於「發一個更好的代幣」。
而在於:找到真實的現金流,證明自己不是空氣。
Delphi報告指出,代幣解鎖仍是市場最大阻力,而有現金流模型的項目才有機會成為長期贏家。少數例外確實存在——那些能產生真實收入的項目,正在從一片廢墟中站起來。
穩定幣正在成為全球支付的新標準。RWA正從概念走向產品。這些都是區塊鏈的真實用途——但它們和「Token估值」之間的關係,正在變得越來越弱。
行情很冷,但資本化正在加速,而非停滯。
加密能否製造出下一個千倍回報的集中熱潮?
沒有人知道答案。
但有一件事是確定的:下一個機會,不會再來自「發幣即暴富」的幻覺。
它一定來自某個真實的、有現金流的、能說服LP掏出真金白銀的東西。
而在那之前,我們能做的只有一件事:
耐心等待,並且——別再把AI當成替罪羊。
FAQ
Q1:加密行業的估值體系為什麼會失靈?
因為代幣上線第一天就把未來幾年的預期全部折現了,而真實的產品需求、協議收入和開發者留存還需要時間驗證。同時資金正從Token市場流向穩定幣、RWA和AI等更接近真實金融基礎設施的方向。
Q2:為什麼說「AI吸走流動性」是思維上的懶惰?
硬科技的崛起並不會奪走幣圈的流動資本,反而在創造新的投機標的。真正致命的不是AI,而是估值體系失靈、K型分化加速和VC資金換賽道這三個結構性問題。
Q3:2026年加密VC的募資情況如何?
2026年Q1只有8只新基金完成募集,合計約11億美元,是2020年三季度以來最低。相比2023年Q1,新基金數量減少43%,募資總額腰斬。資金越來越集中在少數頭部基金手中。